Op de Capital Markets Day legde Kendrion de lat opnieuw hoger. De winstmarge moet verder stijgen, de projectpijplijn is flink gegroeid en ook de kasstroom krijgt een harde doelstelling. Nu moet blijken of die ambities ook in de cijfers landen.
Kendrion heeft zijn oude winstdoel al een tijdje bereikt. Over de laatste twaalf maanden kwam de ebitda-marge uit op 16,4 procent, ongeveer midden in de oude doelbandbreedte van 15 tot 18 procent.
Deze week draaide de beleggersdag daarom vooral om de volgende stap. Hoeveel winstgevender kan Kendrion nog worden? Waar moet de groei vandaan komen? En hoeveel cash blijft daarvan over? Drie nieuwe doelen geven daarvoor de meetlat.
1. Margelat gaat opnieuw omhoog
Wie dacht dat 18 procent ebitda-marge ongeveer het eindstation was, kreeg een andere boodschap. Kendrion mikt tot en met 2030 op 17 tot 20 procent.
Die stap moet uit meerdere hoeken komen. Kendrion wil vooral groeien in robotica, medische apparatuur en energie-infrastructuur: industriële niches waarin meer valt te verdienen. De zogenoemde added-value marge, die na grondstoffen en uitbesteed werk overblijft, moet daardoor met ongeveer 1 procentpunt oplopen tot 60 procent.
Binnen het segment dat industriële remmen maakt (Industrial Brakes) is al zichtbaar hoe dat moet. Kendrion verhoogde verkoopprijzen, kocht onderdelen slimmer in en stopte met producten waarop te weinig werd verdiend. De added-value marge steeg daar van circa 53 procent in 2025 naar 54,5 procent in de eerste jaarhelft.
Ook slimmer ontwerpen helpt. Een nieuwe rem voor servomotoren, elektromotoren die machines heel precies laten bewegen, telt 40 procent minder onderdelen en kan tot 20 procent goedkoper worden geproduceerd. Zo kan Kendrion concurrerend prijzen zonder evenveel marge weg te geven.
Daarnaast moet meer omzet door ongeveer dezelfde kostenbasis lopen. Directe en indirecte personeelskosten moeten samen van bijna 34 procent naar ongeveer 31 tot 33 procent van de omzet.
Dat alles moet de groepsmarge richting 20 procent duwen. Niet in een rechte lijn, waarschuwde topman Joep van Beurden. De sterk gegroeide projectpijplijn heeft tijd nodig om zich in serieproductie en omzet te vertalen.
2. Projectpijplijn moet groei én marge leveren
Daar zit meteen de tweede uitdaging. Om de marge verder op te trekken, moet Kendrion ook groeien. De industriële activiteiten moeten jaarlijks 5 tot 8 procent groeien.
Op de aandeelhoudersvergadering wees Kendrion daarvoor al op een recordhoge projectpijplijn. Cijfers ontbraken toen nog. Nu ligt er meer op tafel.
Bij Industrial Brakes steeg het aantal commerciële kansen van 96 in 2024 naar 224 nu. Bijna driekwart zit in robotisering en automatisering, bijvoorbeeld remmen voor zogeheten cobots: robots die naast mensen werken.
Ook binnen het segment dat industriële actuatoren en besturingselektronica maakt (Industrial Actuators and Controls) groeide de pijplijn van ongeveer 190 naar 210 kansen.
Projectpijplijn Kendrion groeit vooral bij Industrial Brakes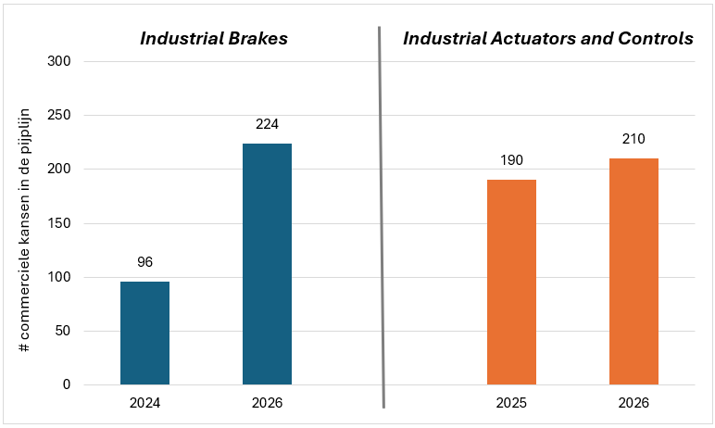
Bron: Kendrion CMD 2026. Betreft commerciële kansen in de pijplijn, geen harde orders.
Toch blijft het exacte omzetpotentieel lastig in te schatten. Bij Industrial Brakes tellen kansen vanaf grofweg 100 duizend euro omzet per jaar mee. Grotere projecten lopen daar richting een miljoen. Bij Actuators and Controls loopt de bandbreedte van circa 20 duizend tot 5 miljoen euro. Een gemiddelde gaf Kendrion niet.
En er is nog meer nuance op zijn plaats: de kansen in de pijplijn zijn nog geen harde orders. Kendrion neemt een kans op wanneer de toepassing bekend is, duidelijk is wie beslist en er een technische oplossing ligt. Bij verder gevorderde projecten moet ook duidelijkheid bestaan over prijs en haalbaarheid.
Van Beurden noemt de recordpijplijn daarom een “voorlopende indicator voor toekomstige groei”. De gemiddelde projectomvang is volgens hem niet wezenlijk veranderd.
Wel moet die groei direct een impuls aan de winstgevendheid geven. Nieuwe projecten moeten minstens 20 procent ebitda-marge opleveren, minimaal 25 procent rendement op het geïnvesteerde kapitaal halen en minstens 10 procent jaarlijks groeipotentieel bieden.
“Het gaat ons niet simpelweg om meer omzet”, aldus financieel directeur Jeroen Hemmen. “Groei moet zich vertalen in hogere winstgevendheid en betere rendementen.” Daarmee blijft Kendrion duidelijk kiezen voor winstgevende groei boven groei om de groei.
3. Ook de kasstroom krijgt een harde lat
Meer winst is mooi. Maar uiteindelijk telt wat er in cash binnenkomt.
Kendrion legt zichzelf daarom een derde doel op. Over de periode 2027 tot en met 2030 wil Kendrion minstens 100 procent van de nettowinst in cash omzetten. Dat moet lukken met relatief lage investeringen. Richting 2030 mikt Kendrion op kapitaaluitgaven van ongeveer 4 procent van de omzet.
Voor die cash ligt een duidelijke kapitaaldiscipline klaar. Investeren in de eigen activiteiten staat voorop, met een interne rendementseis van minimaal 25 procent. Daarnaast houdt Kendrion ruimte voor gerichte overnames. Meer blootstelling aan de Verenigde Staten zou volgens Van Beurden “interessant” kunnen zijn, maar is geen doel op zichzelf.
Het dividendbeleid van minimaal 50 procent van de genormaliseerde nettowinst blijft staan. Ligt de schuldgraad aan de onderkant van de doelband van één tot twee keer ebitda en zijn investeringen gedekt, dan kan overtollige cash via extra dividend of aandeleninkoop terug naar aandeelhouders. Bij de halfjaarcijfers lag die schuldgraad op 1,2 keer.
Hemmen maakte dat concreet: “Als we nu 20 miljoen euro cash genereren en er is geen overname, dan geven we die 20 miljoen op de een of andere manier terug aan aandeelhouders.”
De opdracht is daarmee helder. De oude winstdoelen zijn gehaald. Nu moet de grotere projectpijplijn voldoende winstgevende groei opleveren om de marge verder op te trekken en die winst ook in harde kasstroom om te zetten.
| Wat kunnen de nieuwe doelen beleggers nog opleveren? | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
• Mede door de sterk opgelopen winstmarge is de koers van Kendrion sinds eind 2024 grofweg verdubbeld tot ruim 20 euro. Daarmee bedraagt de beurswaarde inmiddels ruim 300 miljoen euro. Hoeveel ruimte bieden de nieuwe doelstellingen nog voor verdere koersstijging? • Om dat te beoordelen heeft de VEB op basis van het financiële vergezicht tot 2030 uit de Capital Markets Day drie scenario’s doorgerekend. De toekomstige vrije kasstromen zijn daarbij contant gemaakt naar vandaag. • Voor die berekening gebruikt de VEB een kapitaalkostenvoet (WACC) van 10 procent en een langetermijngroei van 2 procent. Na aftrek van de nettoschuld volgt een waarde per aandeel. Kendrions nieuwe doelen lijken al grotendeels in de koers verwerkt
Bron: (half)jaarverslag Kendrion, Capital Markets Day 2026, berekeningen VEB. Bedragen in miljoenen euro’s, behalve per aandeel. DCF met WACC van 10 procent en langetermijngroei van 2 procent. • Wat opvalt: in het middenscenario komt de berekende waarde uit op ongeveer 20 euro per aandeel, min of meer in lijn met de huidige beurskoers. Een flink deel van het groeipad lijkt daarmee al ingeprijsd. • Bij sterkere omzetgroei en een ebitda-marge aan de bovenkant van de bandbreedte (20 procent) stijgt de berekende waarde boven de 23 euro per aandeel. Voor duidelijk meer koersruimte moet Kendrion zijn doelen dus eerder overtreffen dan alleen halen. |